
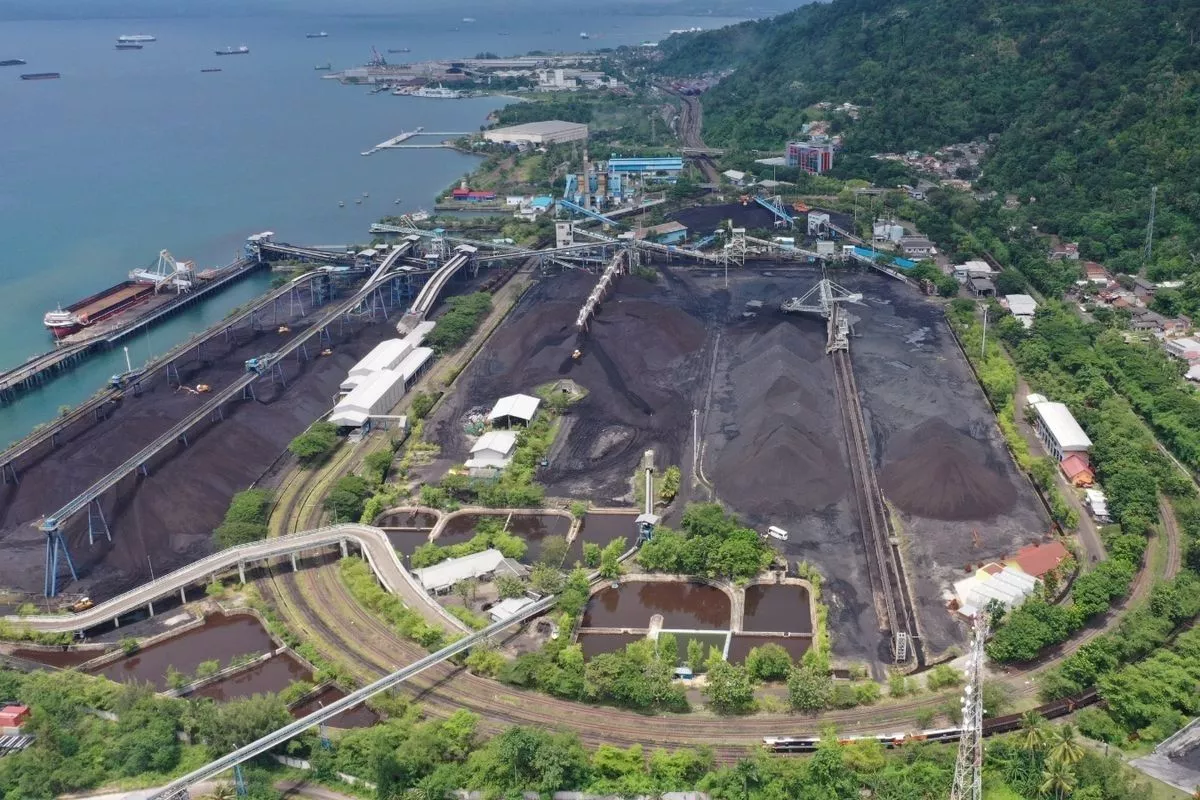
JAKARTA — Perusahaan batu bara milik negara, PT Bukit Asam (Persero) Tbk. (PTBA) mengantongi laba bersih yang dapat diatribusikan kepada pemilik entitas induk senilai Rp2,65 triliun pada semester I/2026.
Pencapaian tersebut disokong oleh membaiknya operasional pada kuartal II/2026 dan meningkatnya harga jual rata-rata batu bara.
Direktur Utama PTBA Bambang Ismawan menjelaskan bahwa situasi operasional yang semakin kondusif memicu perseroan untuk menggenjot produksi sekaligus memacu penjualan ekspor, baik secara kuartalan maupun tahunan.
“Memasuki periode dengan kondisi operasional yang lebih kondusif, Perseroan berhasil mendorong pemulihan kinerja produksi sekaligus memperkuat kinerja penjualan ekspor, baik secara kuartalan maupun tahunan,” ujar Bambang dalam keterangan tertulis, Selasa (1/9/2026).
Menurut Bambang, tren penguatan harga batu bara global dimaksimalkan melalui penerapan strategi penjualan yang adaptif. Upaya tersebut diimbangi dengan langkah efisiensi yang dianggap efektif menjaga kedisiplinan biaya di tengah berbagai tantangan operasional.
PTBA juga membukukan pendapatan usaha sebesar Rp22,03 triliun sampai Juni 2026, tumbuh 8% secara tahunan.
Pertumbuhan pendapatan terjadi meskipun volume penjualan mengalami penurunan 2% YoY. Perseroan terbantu oleh melonjaknya harga batu bara, yang tercermin dari kenaikan Newcastle Index sebesar 25% YoY dan ICI-3 yang tumbuh 15% YoY. Kondisi ini membuat harga jual rata-rata atau average selling price (ASP) PTBA terangkat 10% YoY.
Berdasarkan pasarnya, penjualan di dalam negeri berkontribusi sekitar 51% dari total penjualan, sedangkan porsi ekspor mencapai 49%. Lima negara yang menjadi tujuan ekspor terbesar PTBA meliputi Vietnam, Bangladesh, Kamboja, India, dan Thailand.
Di sisi lain, beban pokok pendapatan menyusut 2% YoY menjadi Rp17,78 triliun. Penurunan ini sejalan dengan merosotnya volume produksi dan pengangkutan.
Produksi batu bara PTBA pada semester I/2026 tercatat berkurang 10% YoY, sedangkan volume angkutan terkoreksi 6%. Rasio pemindahan tanah (stripping ratio) turut turun menjadi 5,26 kali dari sebelumnya 6,17 kali pada periode yang sama tahun lalu.
Efisiensi Jadi Penopang Margin
Tekanan dari sisi biaya tetap membebani kinerja PTBA. Konflik di Selat Hormuz yang berlangsung sejak akhir Februari 2026 ikut melambungkan harga BBM hingga menyentuh Rp19.503 per liter per 30 Juni 2026, naik 34% YoY.
Lonjakan harga bahan bakar ini berimbas pada membengkaknya biaya jasa penambangan dan angkutan kereta api.
Kendati demikian, PTBA sanggup mengendalikan biaya operasional berkat program efisiensi serta kedisiplinan operasional. Beban operasional tercatat merambat naik Rp184,84 miliar atau 13% YoY, terutama dipicu oleh tingginya beban umum dan administrasi.
Di samping itu, PTBA meraup EBITDA sebesar Rp4,27 triliun, dengan marjin EBITDA mencapai 19%. Marjin laba bersih (net profit margin) perseroan berada di tingkat 12%.
Kinerja laba bersih juga memperoleh suntikan dari bagian atas laba bersih entitas asosiasi dan ventura bersama yang melesat menjadi Rp438,30 miliar, melompat dari Rp209,86 miliar pada semester I/2025.
Penghasilan keuangan naik 6% YoY menjadi Rp108,58 miliar, sedangkan biaya keuangan menyusut 25% YoY menjadi Rp98,99 miliar seiring berkurangnya beban bunga pinjaman bank.
Produksi 49,55 Juta Ton Jadi Target 2026
Menghadapi semester II/2026, PTBA masih mengantongi ruang untuk mempercepat kinerja operasionalnya. Perseroan menetapkan target panduan produksi batu bara 2026 sebesar 49,55 juta ton dan target penjualan 49,51 juta ton. Target volume angkutan dipatok 41 juta ton, dengan stripping ratio disetting pada angka 5,63 kali.
Guna mendukung agenda ekspansi dan operasional, PTBA menyiapkan alokasi belanja modal (capital expenditure/capex) senilai Rp3,64 triliun sepanjang 2026. Hingga paruh pertama 2026, daya serap capex baru menyentuh 30% atau berkisar Rp1,09 triliun.
Artinya, terdapat sekitar Rp2,55 triliun capex yang bakal direalisasikan pada semester II/2026 apabila perseroan mengejar target tahunannya.
Membaiknya produksi pada kuartal II/2026 menjadi amunisi berharga bagi PTBA untuk merealisasikan target tersebut. Hasil produksi pada kuartal II melesat 94% secara kuartalan, sedangkan angka penjualan naik 8%. ASP juga mencatatkan arah positif lewat kenaikan 14% secara kuartalan dan 10% YoY.
Perpaduan antara pemulihan volume, penguatan harga jual, dan efisiensi biaya menjadi dorongan penting bagi performa PTBA pada separuh kedua 2026.
“Capaian tersebut mencerminkan kemampuan Perseroan dalam menangkap momentum pasar secara optimal, dengan tetap menjaga disiplin operasional dan efisiensi biaya sebagai fondasi pertumbuhan kinerja yang berkelanjutan,” kata Bambang.